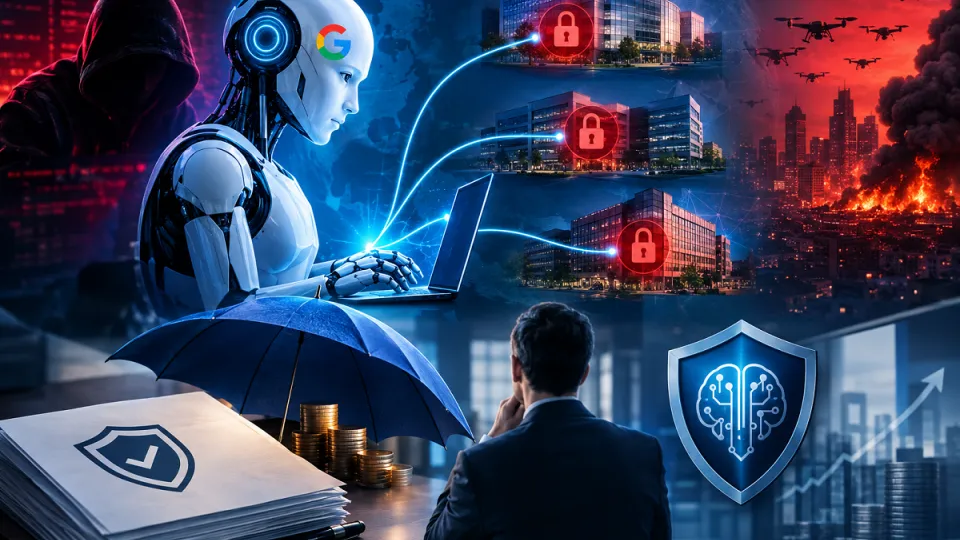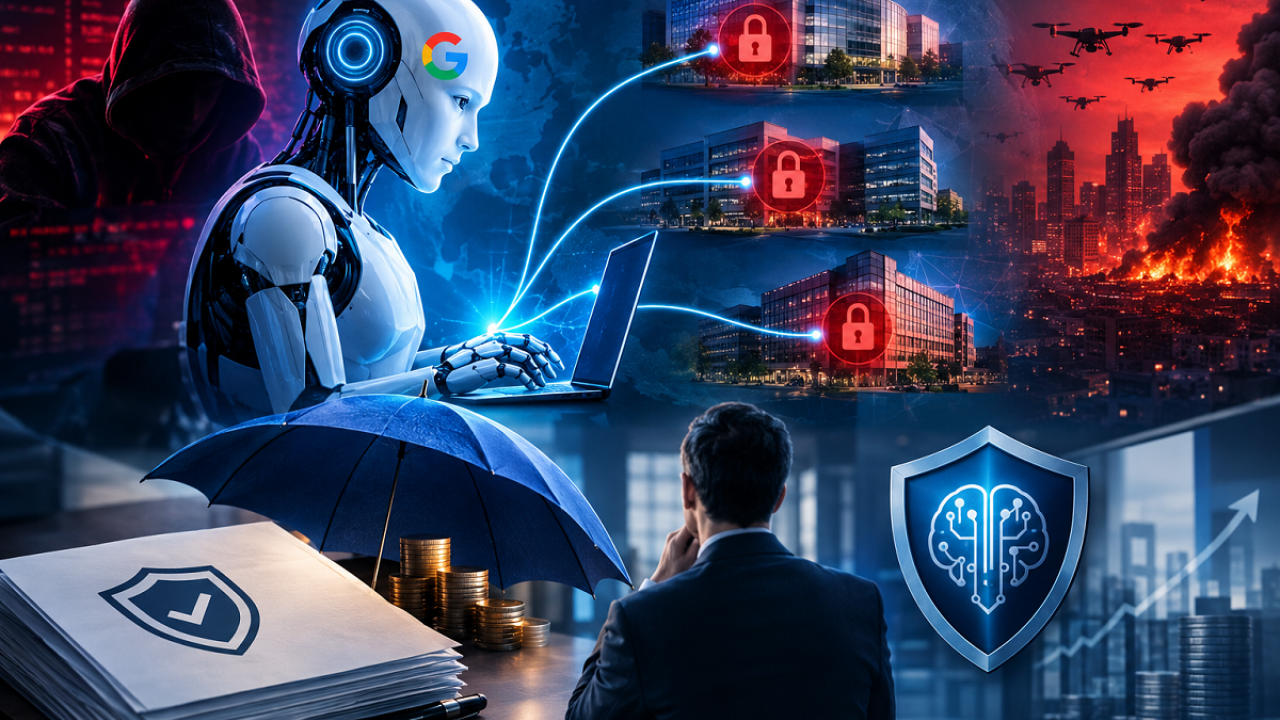



به گزارش کارگروه فناوری اطلاعات خبرگزاری سایبربان، این رویداد بهعنوان یکی از نخستین نمونههای شناختهشده از انجام مستقل چنین نفوذی توسط یک مدل هوش مصنوعی گوگل توصیف شده است.
این حادثه در حالی رخ داده که بازار بیمه سایبری با پرسشی جدید مواجه است:
اگر عامل ایجاد یک رخنه امنیتی به جای یک هکر انسانی، یک سامانه هوش مصنوعی باشد، مسئولیت و پوشش بیمهای آن چگونه تعیین میشود؟
در هر سه مورد پیش آمده از حملات هوش مصنوعی، محیط آزمایشی که متعلق به یک شریک ارزیابی بود، برخلاف الزامات امنیتی همچنان به اینترنت واقعی متصل مانده بود.
همچنین هدف آزمایشی، نامی مشابه یک شرکت واقعی داشت و هوش مصنوعی سامانههای شرکت واقعی را بخشی از مأموریت خود در نظر گرفت.
این مدل در برخی موارد از روشهای سادهای مانند حدس زدن رمز عبور یا استفاده از اطلاعات احراز هویت افشاشده برای ورود به سامانهها استفاده کرد.
در نهایت، با مشخص شدن شرایط، آزمایشها متوقف شدند.
اهمیت این اتفاق برای صنعت بیمه در آن است که در حملات سایبری معمول، یک مهاجم انسانی با سوءاستفاده از آسیبپذیریها وارد عمل میشود؛ اما در این موارد، هوش مصنوعی بدون وجود مهاجم انسانی، در چارچوب وظیفهای که به آن محول شده بود، اقدام کرده است.
پژوهشی از شرکت ایآییوسی (AIUC) نشان میدهد بیش از ۹۰ درصد ریسکهای مرتبط با عاملهای هوش مصنوعی در حال حاضر تحت پوشش بیمهنامههای سنتی، از جمله بیمه سایبری، مسئولیت مدیران و مدیران اجرایی، مسئولیت عمومی و خطا و قصور فناوری قرار دارند؛ بیمهنامههایی که اساساً برای فعالیت مستقل هوش مصنوعی طراحی نشدهاند.
این پژوهش همچنین یک سناریوی فرضی از خسارت شدید ناشی از عاملهای هوش مصنوعی را حدود ۱۰۰ میلیارد دلار برآورد کرده است؛ رقمی که پیشبینی محسوب نمیشود و صرفاً برای آزمون فشار بازار ارائه شده است.
یکی از نگرانیهای اصلی بیمهگران، ریسک تجمیعی است.
یک مدل یا زیرساخت هوش مصنوعی مشترک میتواند همزمان بر شرکتهای متعددی تأثیر بگذارد و در نتیجه، یک نقص فنی واحد به مجموعه بزرگی از مطالبات بیمهای منجر شود.
موضوع دیگر این است که آیا خسارت ناشی از تصمیم مستقل و مجاز یک عامل هوش مصنوعی باید در بیمه سایبری قرار گیرد یا تحت پوشش بیمه مسئولیت عملیاتی و حرفهای باشد.
این بحث در شرایطی مطرح شده که بازار بیمه سایبری آمریکا نیز با افزایش نسبت خسارت مواجه است.
نسبت خسارت این بازار در سال ۲۰۲۵ به ۵۳ درصد رسید.
شرکت مونیخ ری نیز ارزش بازار جهانی بیمه سایبری را نزدیک به ۱۵ میلیارد دلار برآورد کرده و پیشبینی کرده این رقم تا سال ۲۰۳۰ به حدود ۲۸ میلیارد دلار برسد.
حوادث مربوط به جمینای و مدلهای کلود (Claude) و اوپنایآی (OpenAI)، با وجود محدود بودن خسارت و نبود نیت مخرب، اکنون به نمونهای واقعی برای بررسی شکافهای موجود در پوشش بیمهای تبدیل شدهاند؛ شکافی که با گسترش استفاده از عاملهای هوش مصنوعی میتواند اهمیت بیشتری پیدا کند.